
- No aplicas IVA ni retención de IRPF: Conforme al artículo 69.Uno.1º de la Ley 37/1992 del IVA (Art. 44 Directiva 2006/112/CE), la operación se localiza en el país del destinatario y queda no sujeta al IVA español/comunitario.
- Verificación del cliente (sin VIES): Las empresas suizas no están en el VIES ni requieren alta en el ROI para ti. Verifica su número UID suizo (
CHE-123.456.789 MWST/TVA) en uid.admin.ch. - Modelo 303 y Modelo 349: Declara el importe neto en la Casilla 120 del Modelo 303 (Operaciones no sujetas por reglas de localización) - nunca en la Casilla 59 y nunca en el Modelo 349.
1. Por qué el Artículo 196 y el Modelo 349 no aplican a Suiza, Reino Unido o EE. UU.
Un error muy habitual entre autónomos y pequeños despachos es tratar una factura a Zúrich o Londres exactamente igual que una factura a Berlín o Dublín. Aunque en ambos casos la factura sale sin IVA, la calificación jurídica en la Ley del IVA y en la AEAT es completamente distinta:
Las operaciones con empresas de otros países de la Unión Europea son prestaciones intracomunitarias de servicios (Artículo 196) que exigen estar dado de alta en el ROI, validar el NIF-IVA en VIES y presentar el Modelo 349. En cambio, las prestaciones de servicios a empresas de Suiza, Reino Unido o Estados Unidos son operaciones extracomunitarias no sujetas por reglas de localización. Si las metes en la Casilla 59 del Modelo 303, Hacienda detectará un descuadre automático con tu Modelo 349.
| Requisito fiscal | Cliente B2B en la UE (ej. Alemania, Francia, Irlanda) | Cliente B2B Extracomunitario (Suiza, Reino Unido, EE. UU.) |
|---|---|---|
| Base legal (UE y España) | Art. 44 + Art. 196 Directiva IVA · Art. 69 y 84 LIVA | Art. 44 Directiva IVA · Art. 69.Uno.1º LIVA |
| Calificación de la factura | Inversión del sujeto pasivo intracomunitaria | No sujeta por reglas de localización (fuera del ámbito IVA UE) |
| Verificación del cliente | Alta en ROI + validación obligatoria en el censo VIES | No está en VIES. UID suizo (CHE-... en uid.admin.ch), UK Companies House o W-8BEN-E / EIN en EE. UU. |
| Casilla en el Modelo 303 (AEAT) | Casilla 59 (Entregas y prestaciones intracomunitarias) | Casilla 120 (Operaciones no sujetas por reglas de localización) |
| Declaración recapitulativa (Modelo 349) | Obligatoria (Clave S) | Prohibido declarar en Modelo 349 |
2. Generador Interactivo de Cláusulas y Casillas para Suiza y Terceros Países
Selecciona tu país de residencia fiscal y el país de tu cliente empresarial para obtener la cláusula legal exacta para tu factura y la casilla correspondiente en tu declaración de IVA:
Mención obligatoria en la factura (Copiar y pegar):
Operación no sujeta al IVA por reglas de localización conforme al artículo 69.Uno.1º de la Ley 37/1992 del IVA y al artículo 44 de la Directiva 2006/112/CE (Sujeta al impuesto suizo sobre las adquisiciones / Bezugssteuer art. 45 MWSTG por el destinatario).
Tus obligaciones de declaración y prueba documental:
- Modelo 303 (AEAT): Declarar el importe neto en la Casilla 120 (Operaciones no sujetas por reglas de localización) - no utilizar la Casilla 59.
- Modelo 349: No declarar en el Modelo 349 (Suiza no forma parte de la Unión Europea).
- Prueba del cliente suizo: Indicar el número UID suizo del cliente (ej.
CHE-123.456.789 MWST) y conservar captura del registro oficialuid.admin.ch.
¿Quieres la Plantilla de Factura Internacional y la Calculadora de Reserva Fiscal?
Descarga gratis el Kit Inicial SoloTreasury Lite (ZIP) - incluye guía de facturación UE y extracomunitaria, conversión de divisas BCE y la hoja de cálculo Lite para ES, DE, FR, NL y CY.
Descarga ZIP inmediata + copia por email. Cero spam. Baja en un clic.
3. Número UID Suizo (CHE-xxx.xxx.xxx MWST), Bezugssteuer y la Regla de los 100.000 CHF
Al trabajar desde España o cualquier otro país de la UE para una empresa suiza, conviene conocer tres particularidades del sistema suizo para evitar errores:
1. Cómo verificar el número fiscal de una empresa suiza (uid.admin.ch)
Dado que Suiza no pertenece a la Unión Europea, sus empresas no figuran en el censo VIES. En su lugar, toda sociedad o autónomo suizo dispone de un número único de identificación empresarial denominado UID con el siguiente formato:
- Cantones de habla alemana (Zúrich, Basilea, Berna, Zug):
CHE-123.456.789 MWST - Cantones francófonos (Ginebra, Vaud, Neuchâtel):
CHE-123.456.789 TVA - Cantón italófono (Tesino):
CHE-123.456.789 IVA
Para justificar ante la Agencia Tributaria (AEAT) que tu cliente es un empresario o profesional establecido fuera de la Comunidad (requisito para aplicar la no sujeción del Art. 69.Uno.1º LIVA), consulta su número UID gratuitamente en el portal federal suizo uid.admin.ch y guarda una captura o PDF del registro junto a tu factura.
2. Qué ocurre en Suiza: el impuesto sobre las adquisiciones (Bezugssteuer, Art. 45 MWSTG)
En virtud del artículo 45 de la Ley federal suiza del IVA (MWSTG), cuando una empresa suiza adquiere servicios de consultoría, desarrollo informático, diseño, traducción o marketing a un profesional establecido fuera de Suiza, el comprador suizo debe autoliquidar la Bezugssteuer (impuesto sobre las adquisiciones / *impôt sur les acquisitions*) al tipo general suizo del 8,1 %.
Esta obligación recae íntegramente sobre el cliente suizo en su propia declaración nacional de IVA; tú como autónomo español o europeo únicamente emites tu factura por el importe neto sin IVA.
3. ¿Obliga el umbral de 100.000 CHF de facturación mundial a registrarse en el IVA suizo?
Existe mucha confusión en torno a la reforma suiza que obliga a empresas extranjeras con una facturación mundial superior a 100.000 CHF anuales a registrarse en el IVA suizo. Sin embargo, la propia ley suiza contempla una exención directa para los autónomos que prestan servicios B2B:
Solo tendrías obligación de registro en Suiza (si superas los 100.000 CHF de facturación mundial) si vendieras servicios digitales automatizados B2C a consumidores particulares suizos o si te desplazaras físicamente a Suiza para realizar ejecuciones de obra o instalaciones materiales.
4. Cláusulas Listas para Copiar en Facturas a Suiza, Reino Unido y EE. UU.
En tus facturas a clientes de terceros países (Suiza, Reino Unido, Estados Unidos), utiliza siempre la mención de no sujeción por reglas de localización:
Operación no sujeta al IVA por reglas de localización conforme al artículo 69.Uno.1º de la Ley 37/1992 del IVA (Art. 44 de la Directiva 2006/112/CE).
Service outside the scope of Spanish / EU VAT - place of supply is the recipient's country in accordance with Article 44 of Council Directive 2006/112/EC and Art. 69.Uno.1 Law 37/1992 (Recipient to account for any applicable local acquisition tax).
Nicht im Inland steuerbare sonstige Leistung gemäß § 3a Abs. 2 UStG / Art. 44 MwStSystRL (Leistungsort liegt in der Schweiz; Bezugssteuer durch den Leistungsempfänger).
TVA non applicable - prestation de services située hors de l'Union européenne conformément à l'article 259-1° du CGI et à l'article 44 de la Directive 2006/112/CE.
5. Cómo Declarar Facturas a Suiza, UK y EE. UU. en el Modelo 303 (Casilla 120 vs Casilla 59)
Aunque la factura no lleve IVA, tienes la obligación de informar de su importe neto en tu autoliquidación trimestral de IVA (Modelo 303) y en el resumen anual (Modelo 390). Es fundamental no confundir la casilla intracomunitaria con la extracomunitaria:
- Casilla 59 del Modelo 303 (Entregas y prestaciones de servicios intracomunitarias): Exclusiva para clientes B2B de otros países de la Unión Europea. Su importe debe cuadrar al céntimo con lo declarado en el Modelo 349.
- Casilla 120 del Modelo 303 (Operaciones no sujetas por reglas de localización, excepto las incluidas en la casilla 123): Aquí debes declarar todas las prestaciones de servicios B2B a clientes en Suiza, Reino Unido, Estados Unidos, Canadá, Latinoamérica o cualquier otro país fuera de la UE. Estas operaciones no se incluyen en el Modelo 349 ni requieren que estés dado de alta en el ROI.
| País del autónomo | Casilla para Suiza / UK / EE. UU. | Casilla intracomunitaria a evitar | Declaración recapitulativa |
|---|---|---|---|
| 🇪🇸 España (Modelo 303) | Casilla 120 (Operaciones no sujetas por reglas de localización) | No usar Casilla 59 (solo UE) | No incluir en Modelo 349 |
| 🇩🇪 Alemania (USt-VA) | Kennziffer 45 (Übrige nicht steuerbare Umsätze) | No usar Kennziffer 21 (solo UE) | No incluir en ZM |
| 🇫🇷 Francia (Déclaration CA3) | Ligne E2 (Autres opérations non imposables) | Línea de servicios intracomunitarios | No presentar DES |
| 🇳🇱 Países Bajos (BTW-aangifte) | Omitir de Rubriek 3b (registrar solo en contabilidad) | No usar Rubriek 3b (solo UE) | No incluir en ICP |
6. Ejemplo Práctico de Factura a Suiza y Conversión de Divisas (CHF / USD a EUR)
Supongamos que eres un autónomo desarrollador de software residente en Madrid y facturas un proyecto de 5.200,00 € (o 5.000,00 CHF) a una empresa tecnológica en Zúrich (AlpenTech AG, UID: CHE-116.281.490 MWST):
Javier Morales · Arquitectura de Software
Calle de Serrano 84, 28006 Madrid, España
NIF: 12345678Z
AlpenTech AG
Bahnhofstrasse 42, 8001 Zürich, Suiza
UID Suizo: CHE-116.281.490 MWST
(Verificado en uid.admin.ch el 13/10/2026)
Concepto: Auditoría de seguridad y arquitectura Cloud (80 horas a 65,00 €/h)
IVA (0% - No sujeta Art. 69 LIVA): 0,00 €
Retención IRPF (No aplica a clientes extranjeros sin establecimiento en España): 0,00 €
Total a pagar: 5.200,00 €
Operación no sujeta al IVA por reglas de localización conforme al artículo 69.Uno.1º de la Ley 37/1992 del IVA. Service outside the scope of EU VAT under Article 44 of Council Directive 2006/112/EC (Recipient liable for Swiss Bezugssteuer under Art. 45 MWSTG).
¿Qué pasa si emites la factura en francos suizos (CHF), dólares (USD) o libras (GBP)?
Si tu cliente en Zúrich, Londres o Nueva York te pide facturar en CHF, GBP o USD, recuerda registrar en tu libro de ingresos (para el Modelo 130 de IRPF y la Casilla 120 del Modelo 303) el contravalor en euros según el tipo de cambio oficial publicado por el Banco Central Europeo (BCE) vigente en la fecha de devengo o cobro, deduciendo cualquier comisión de cambio de Wise o Revolut como gasto financiero deducible.
Controla Facturas en CHF, USD, GBP y EUR en un Único Google Sheet
SoloTreasury es el cuadro de mando en Google Sheets para autónomos en ES, DE, FR, NL y CY. Registra facturas en EUR, CHF, USD o GBP - la hoja guarda el tipo de cambio oficial del BCE de la fecha de cobro, separa las operaciones no sujetas y del Art. 196 del IVA nacional, y calcula tu Liquidez Neta Gastable tras reservar el Modelo 130 y la cuota RETA.
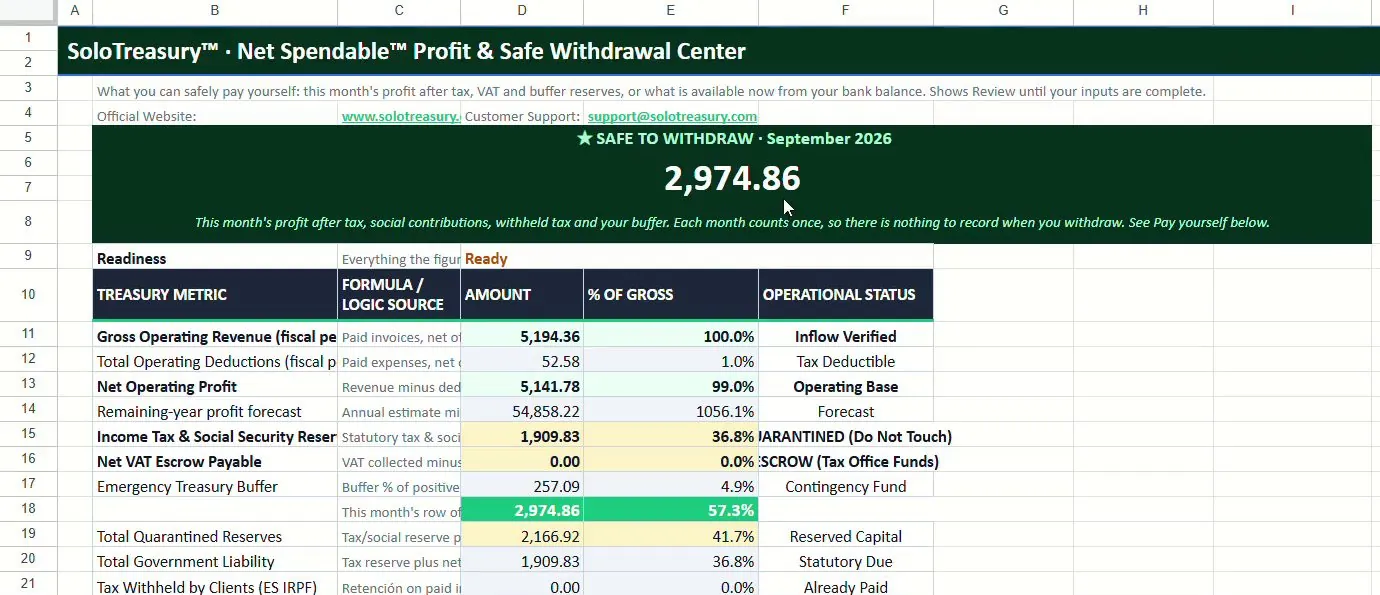 Google Sheet en vivo · Tipos de cambio BCE · 49 € pago único
7. Preguntas Frecuentes (FAQ)
¿Aplica la inversión del sujeto pasivo del Artículo 196 al facturar a una empresa en Suiza?
No. El artículo 196 de la Directiva 2006/112/CE se aplica exclusivamente a operaciones intracomunitarias entre dos Estados miembros de la UE. Como Suiza es un tercer país fuera del territorio de aplicación del IVA comunitario, los servicios B2B prestados a un cliente suizo quedan no sujetos por reglas de localización conforme al artículo 69.Uno.1º de la Ley 37/1992 del IVA (Art. 44 Directiva IVA). El cliente suizo autoliquida en su país el impuesto sobre las adquisiciones (Bezugssteuer).
¿Cómo verifico el número fiscal de un cliente suizo si Suiza no aparece en el censo VIES?
Las empresas suizas no están registradas en el censo VIES de la UE. En su lugar, utilizan un número de identificación empresarial (UID) con el formato CHE-123.456.789 MWST (o TVA / IVA). Puedes verificarlo gratuitamente en el portal oficial de la Confederación Suiza (uid.admin.ch) y archivar el justificante para acreditar la condición de empresario del cliente ante la Agencia Tributaria.
¿Debo registrarme en el IVA suizo si mi facturación mundial supera los 100.000 CHF?
No, siempre que únicamente prestes servicios B2B estándar (como desarrollo de software, consultoría, diseño o marketing) sujetos al impuesto sobre las adquisiciones (Bezugssteuer) en manos del cliente empresarial suizo. Conforme al artículo 10.2.b de la Ley federal suiza del IVA (MWSTG), los profesionales extranjeros que solo prestan servicios sujetos a Bezugssteuer están exentos de registro en Suiza aunque superen los 100.000 CHF de facturación global.
¿En qué casilla del Modelo 303 se declaran las facturas a Suiza, Reino Unido o EE. UU., y van al Modelo 349?
Las prestaciones de servicios B2B a clientes extracomunitarios (Suiza, Reino Unido, EE. UU.) nunca se incluyen en el Modelo 349 (que es exclusivo para operaciones intracomunitarias UE). En el Modelo 303 de la AEAT se declaran a título informativo en la Casilla 120 (Operaciones no sujetas por reglas de localización), y no en la Casilla 59.
¿Qué mención obligatoria debo incluir en una factura a Suiza, Reino Unido o EE. UU.?
La factura debe indicar expresamente la no sujeción por reglas de localización: «Operación no sujeta al IVA por reglas de localización conforme al artículo 69.Uno.1º de la Ley 37/1992 del IVA (Art. 44 Directiva 2006/112/CE)» o en inglés: «Service outside the scope of EU VAT - place of supply is the recipient's country under Article 44 of Directive 2006/112/EC».
¿Llevan retención de IRPF (7% o 15%) las facturas a empresas de Suiza, Reino Unido o EE. UU.?
No. Las empresas extranjeras sin establecimiento permanente en España no tienen obligación de practicar retenciones a cuenta del IRPF español. Por tanto, tus facturas a clientes en Suiza, Reino Unido o Estados Unidos se emiten sin IVA y sin retención de IRPF.
9. Normativa y Fuentes Oficiales
Vigente en octubre de 2026. Este contenido tiene fines didácticos de planificación y no constituye asesoramiento tributario.