
- Keine Umsatzsteuer berechnen: Der Leistungsort verlagert sich nach § 3a Abs. 2 UStG (Art. 44 MwStSystRL) an den Sitz des Empfängers. Die Leistung ist in Deutschland nicht steuerbar.
- Schweizer UID statt VIES prüfen: Die Schweiz hat keine EU-USt-IdNr. Prüfe die Schweizer UID (Format
CHE-123.456.789 MWST) unter uid.admin.ch und speichere den Nachweis. - Richtiger Rechnungstext: Vermerke „Nicht im Inland steuerbare sonstige Leistung gemäß § 3a Abs. 2 UStG“ (der Schweizer Kunde versteuert über die Schweizer Bezugssteuer nach Art. 45 MWSTG).
- USt-Voranmeldung & ZM: Trage den Nettobetrag in Kennziffer 45 (Übrige nicht steuerbare Umsätze) ein - niemals in Kennziffer 21 und niemals in die Zusammenfassende Meldung (ZM).
1. „USt-IdNr. Schweiz Reverse Charge“: Warum Artikel 196 & VIES bei Drittländern nicht gelten
Tausende Selbstständige suchen jeden Monat nach „USt-IdNr. Schweiz Reverse Charge“. Umgangssprachlich sprechen auch Schweizer Auftraggeber oft von „Reverse Charge“, weil das Ergebnis auf den ersten Blick identisch wirkt: Du stellst eine Nettorechnung ohne Mehrwertsteuer aus, und der Kunde versteuert den Bezug im eigenen Land.
Steuerrechtlich und in ELSTER musst du jedoch strikt zwischen innergemeinschaftlichen EU-Leistungen (Artikel 196 / § 13b UStG) und Drittland-Leistungen (§ 3a Abs. 2 UStG) unterscheiden. Wer eine Schweizer Rechnung in Kennziffer 21 einträgt, provoziert sofort ein Rückfrageschreiben des Finanzamts, weil die Summe aus Kennziffer 21 automatisch mit deiner Zusammenfassenden Meldung (ZM) beim BZSt abgeglichen wird.
| Kriterium | EU-Ausland B2B (z. B. Österreich, NL, Frankreich, Irland) | Drittland B2B (Schweiz, Großbritannien, USA) |
|---|---|---|
| Gesetzliche Grundlage | § 3a Abs. 2 UStG i. V. m. Art. 196 MwStSystRL (§ 13b UStG) | § 3a Abs. 2 UStG (Art. 44 MwStSystRL - Leistungsort im Drittland) |
| Steuerlicher Status | Innergemeinschaftliches Reverse-Charge-Verfahren | Nicht im Inland steuerbare Leistung (Befreiung von EU-USt.) |
| Unternehmernachweis | Zwingende Prüfung der EU-USt-IdNr. im VIES | Nicht im VIES! Schweizer UID (CHE-... auf uid.admin.ch), UK Companies House oder US W-8BEN-E / EIN |
| Feld in der deutschen USt-VA | Kennziffer 21 (Zeile 41) | Kennziffer 45 (Zeile 42: Übrige nicht steuerbare Umsätze) |
| Zusammenfassende Meldung (ZM) | Pflichtmeldung beim BZSt | Keine ZM-Meldung! (Drittländer werden im ZM-Portal abgewiesen) |
2. Interaktiver Drittland- & Schweiz-Klausel-Generator
Wähle dein Sitzland und das Land deines Auftraggebers aus, um den exakten Pflichttext für deine Rechnung, das richtige Feld in der Umsatzsteuer-Voranmeldung und den benötigten Unternehmernachweis zu generieren:
Verbindlicher Rechnungshinweis (Kopieren & Einfügen):
Nicht im Inland steuerbare sonstige Leistung gemäß § 3a Abs. 2 UStG (Leistungsort liegt in der Schweiz; Bezugssteuer durch den Leistungsempfänger nach Art. 45 MWSTG).
Deine Meldepflichten & Prüfnachweise:
- Umsatzsteuer-Voranmeldung (ELSTER): Nettobetrag in Kennziffer 45 (Übrige nicht steuerbare Umsätze, Leistungsort nicht im Inland) eintragen - nicht in Kennziffer 21!
- Zusammenfassende Meldung (ZM): Nicht in der ZM melden (die Schweiz ist kein EU-Mitgliedstaat).
- Schweizer Unternehmernachweis: Schweizer UID des Kunden (z. B.
CHE-123.456.789 MWST) auf der Rechnung vermerken und Bestätigung vonuid.admin.charchivieren.
Kostenlose Rechnungsvorlage (EU & Schweiz) + Steuer-Rücklagen-Rechner sichern
Lade das kostenlose SoloTreasury Lite Starter-Kit (ZIP) herunter - inklusive Rechnungs-Checkliste für EU & Drittland, EZB-Währungsumrechnung und Lite-Steuerrechner für DE, ES, FR, NL & CY.
Sofortiger ZIP-Download + E-Mail-Backup. Kein Spam. Jederzeit abbestellbar.
3. Schweizer UID-Nummer (CHE-xxx.xxx.xxx MWST), Bezugssteuer & die 100.000-CHF-Regel
Wenn du zum ersten Mal für eine Schweizer AG oder GmbH arbeitest, tauchen meist sofort drei Fragen auf: Wie sieht eine Schweizer USt-IdNr. aus? Wie funktioniert das Reverse-Charge-Pendant in der Schweiz? Und muss ich mich in der Schweiz umsatzsteuerlich registrieren?
1. Schweizer UID statt EU-USt-IdNr. prüfen (uid.admin.ch)
Da die Schweiz nicht zur Europäischen Union gehört, vergibt sie keine EU-USt-IdNr. und nimmt nicht am VIES-System teil. Stattdessen besitzt jedes Schweizer Unternehmen eine UID (Unternehmens-Identifikationsnummer) nach folgendem Muster:
- Deutschschweiz (z. B. Zürich, Zug, Bern, Basel):
CHE-123.456.789 MWST - Westschweiz (z. B. Genf, Lausanne):
CHE-123.456.789 TVA - Tessin:
CHE-123.456.789 IVA
Nach Abschnitt 3a.2 der deutschen Umsatzsteuer-Anwendungserlass-Regelungen (UStAE) musst du als Leistender nachweisen, dass dein Schweizer Kunde ein Unternehmer ist. Diesen Nachweis führst du kostenlos über das offizielle Schweizer Bundesportal unter uid.admin.ch. Speichere dir einen PDF-Ausdruck des Registereintrags zu deiner Rechnung ab.
2. Die Schweizer Bezugssteuer (Art. 45 MWSTG) als Pendant zum Reverse Charge
In der Schweiz heißt das Gegenstück zum § 13b UStG Bezugssteuer (geregelt in Art. 45 des Schweizer Mehrwertsteuergesetzes - MWSTG):
- Bezieht ein Schweizer Unternehmen Beratungs-, IT-, Entwicklungs-, Design- oder Marketingleistungen von einem Freiberufler mit Sitz in Deutschland oder der EU, muss das Schweizer Unternehmen darauf 8,1 % Schweizer Bezugssteuer in seiner eigenen MWST-Abrechnung deklarieren.
- Ist das Schweizer Unternehmen voll zum Vorsteuerabzug berechtigt, zieht es diese 8,1 % im selben Formular wieder als Vorsteuer ab (Nullsummenspiel).
- Für dich als deutschen oder europäischen Rechnungssteller entsteht dadurch keinerlei Melde- oder Zahlungspflicht in der Schweiz.
3. Vorsicht Mythos: Wann gilt die 100.000-CHF-Weltumsatzgrenze in der Schweiz?
Seit der Schweizer MWSTG-Revision 2018 liest man häufig: „Wer weltweit mindestens 100.000 CHF Umsatz erzielt, wird in der Schweiz ab dem ersten Franken steuerpflichtig.“ Viele erfolgreiche Freiberufler schrecken deshalb vor Schweizer Kunden zurück. Doch das Gesetz enthält eine entscheidende Ausnahme für B2B-Dienstleister:
Wann entsteht trotzdem eine Schweizer Registrierungspflicht ab 100.000 CHF Weltumsatz?
- B2C-Elektronikdienstleistungen an Schweizer Privatpersonen: Wenn du automatisierte digitale Produkte (SaaS, E-Books, Online-Kurse, App-Abos) an nicht-unternehmerische Privatkunden in der Schweiz verkaufst.
- Werkvertragliche Lieferungen / Arbeiten vor Ort in der Schweiz: Wenn du physisch in die Schweiz reist, um dort Anlagen zu montieren, Hardware zu installieren oder Leistungen direkt an Schweizer Grundstücken/Immobilien auszuführen.
4. Kopierfertige Rechnungstexte für Schweiz, UK & USA
Verwende auf Rechnungen in die Schweiz, nach Großbritannien oder in die USA nicht den Hinweis auf Artikel 196, sondern den Hinweis auf die fehlende Steuerbarkeit im Inland nach § 3a Abs. 2 UStG bzw. Artikel 44:
Nicht im Inland steuerbare sonstige Leistung gemäß § 3a Abs. 2 UStG (Leistungsort liegt im Drittland / Schweiz; Bezugssteuer durch den Leistungsempfänger).
Service outside the scope of German / EU VAT pursuant to § 3a (2) UStG and Article 44 of Council Directive 2006/112/EC (Recipient to account for any applicable local acquisition tax / reverse charge).
TVA non applicable - prestation de services située hors de l'Union européenne conformément à l'article 259-1° du CGI et à l'article 44 de la Directive 2006/112/CE (Impôt sur les acquisitions dû par le preneur).
Operación no sujeta al IVA por reglas de localización conforme al artículo 69.Uno.1º de la Ley 37/1992 del IVA (Art. 44 Directiva 2006/112/CE).
5. Umsatzsteuer-Voranmeldung (ELSTER): Kennziffer 45 statt Kennziffer 21
Der häufigste Praxis-Fehler bei Rechnungen in die Schweiz oder die USA passiert beim Ausfüllen der monatlichen oder quartalsweisen Umsatzsteuer-Voranmeldung in ELSTER:
- Kennziffer 21 (Nicht steuerbare sonstige Leistungen gem. § 18b Satz 1 Nr. 2 UStG): Dieses Feld ist ausschließlich für B2B-Kunden innerhalb der EU reserviert, für die der Leistungsempfänger in einem anderen EU-Mitgliedstaat die Steuer nach Artikel 196 schuldet. Das Finanzamt gleicht Kennziffer 21 elektronisch mit deiner Zusammenfassenden Meldung (ZM) ab.
- Kennziffer 45 (Übrige nicht steuerbare Umsätze, Leistungsort nicht im Inland): Hier gehören alle B2B-Dienstleistungen an Kunden im Drittland (Schweiz, Großbritannien, USA, Norwegen, Kanada etc.) hinein! Für Umsätze in Kennziffer 45 wird keine Zusammenfassende Meldung abgegeben.
| Dein Sitzland | Feld für Drittland / Schweiz (CH, UK, US) | Nicht verwechseln mit (EU-Feld) | Meldung in ZM / 349 / DES |
|---|---|---|---|
| 🇩🇪 Deutschland (USt-VA) | Kennziffer 45 (Übrige nicht steuerbare Umsätze) | Kennziffer 21 (nur für EU B2B) | Keine ZM-Meldung |
| 🇪🇸 Spanien (Modelo 303) | Casilla 120 (Operaciones no sujetas por reglas de localización) | Casilla 59 (nur für EU B2B) | Kein Modelo 349 |
| 🇫🇷 Frankreich (Déclaration CA3) | Ligne E2 (Autres opérations non imposables) | EU-Dienstleistungsmeldung | Keine DES-Meldung |
| 🇳🇱 Niederlande (BTW-aangifte) | Nicht in Rubriek 3b eintragen (nur in der Buchhaltung erfassen) | Rubriek 3b (nur für EU B2B) | Keine ICP-Meldung |
6. Musterrechnung in die Schweiz & Währungsumrechnung (CHF / USD in EUR)
Angenommen, du arbeitest als selbstständiger IT-Architekt in Berlin und stellst einem Fintech-Unternehmen in Zürich (AlpenTech AG, UID: CHE-116.281.490 MWST) ein Arbeitspaket über 5.200,00 € (oder 5.000,00 CHF) in Rechnung:
Lukas Weber · IT-Architektur
Torstraße 112, 10119 Berlin, Deutschland
Steuernummer: 34/567/89012
USt-IdNr.: DE 123 456 789
AlpenTech AG
Bahnhofstrasse 42, 8001 Zürich, Schweiz
Schweizer UID: CHE-116.281.490 MWST
(Geprüft auf uid.admin.ch am 13.10.2026)
Leistungsbeschreibung: Cloud-Infrastruktur & Security-Audit (80 Std. à 65,00 €)
Umsatzsteuer (0 % - Nicht im Inland steuerbar): 0,00 €
Gesamtbetrag: 5.200,00 €
Nicht im Inland steuerbare sonstige Leistung gemäß § 3a Abs. 2 UStG (Place of supply is Switzerland under Article 44 of Council Directive 2006/112/EC; recipient liable for Swiss Bezugssteuer under Art. 45 MWSTG).
Was gilt, wenn du in Schweizer Franken (CHF), US-Dollar (USD) oder Pfund (GBP) abrechnest?
Viele Schweizer und US-Kunden begleichen Rechnungen bevorzugt in ihrer Landeswährung (CHF oder USD). Für deine Einnahmen-Überschuss-Rechnung (EÜR) und Umsatzsteuer-Voranmeldung gilt dabei:
- Zuflussprinzip in der EÜR (§ 11 EStG): Maßgeblich ist der tatsächlich auf deinem Euro-Geschäftskonto gutgeschriebene Betrag bzw. bei einem Fremdwährungskonto (z. B. Wise oder Revolut) die Umrechnung zum offiziellen EZB-Tagesreferenzkurs am Tag des Zahlungseingangs.
- Umsatzsteuer-Voranmeldung (§ 16 Abs. 6 UStG): Für den Eintrag in Kennziffer 45 wird der Fremdwährungsbetrag zum amtlichen EZB-Referenzkurs (oder dem monatlich vom BMF veröffentlichten Umsatzsteuer-Umrechnungskurs) in Euro umgerechnet.
CHF-, USD-, GBP- & EUR-Rechnungen souverän in einem Google Sheet verwalten
SoloTreasury ist das Google-Sheets-Finanzcockpit für Selbstständige in DE, ES, FR, NL und CY. Erfasse Rechnungen in EUR, CHF, USD oder GBP - das System speichert den offiziellen EZB-Referenzkurs am Zahlungstag, trennt Drittland- und Artikel-196-Umsätze von der inländischen Umsatzsteuer und berechnet dein echtes frei verfügbares Netto-Guthaben nach Einkommensteuerrücklagen.
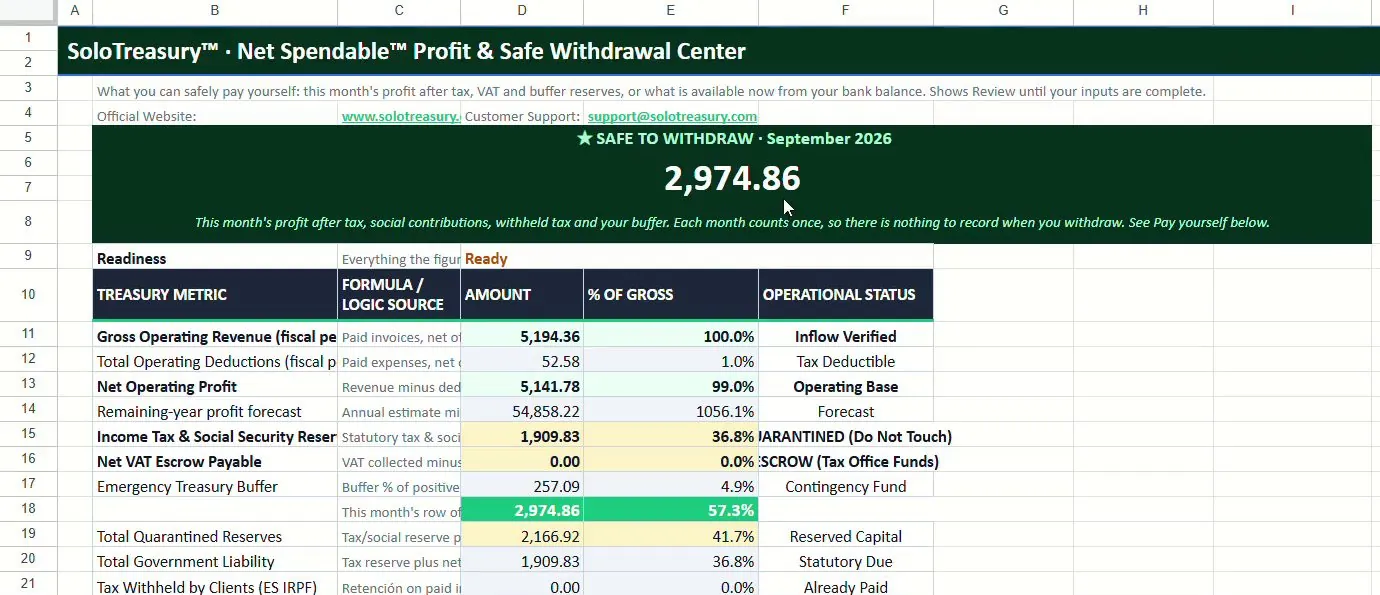 Live Google Sheet · EZB-Fremdwährungskurse · Einmalig 49 €
7. Häufig gestellte Fragen (FAQ)
Gilt bei einer B2B-Rechnung in die Schweiz das EU-Reverse-Charge-Verfahren nach Artikel 196?
Nein. Artikel 196 der MwSt-Systemrichtlinie (§ 13b UStG) gilt ausschließlich zwischen EU-Mitgliedstaaten. Da die Schweiz umsatzsteuerlich ein Drittland ist, verlagert sich der Leistungsort bei B2B-Dienstleistungen nach § 3a Abs. 2 UStG (Art. 44 MwStSystRL) in die Schweiz. Der Umsatz ist in Deutschland nicht steuerbar; der Schweizer Geschäftskunde führt in der Schweiz die Bezugssteuer nach Art. 45 MWSTG ab.
Wie prüfe ich die USt-IdNr. (UID) eines Schweizer Kunden, wenn die Schweiz nicht im VIES ist?
Schweizer Unternehmen sind nicht im EU-VIES-Portal gelistet. Stattdessen nutzen Schweizer Firmen eine Unternehmens-Identifikationsnummer (UID) im Format CHE-123.456.789 MWST (bzw. TVA oder IVA). Du prüfst diese Nummer kostenlos im offiziellen Schweizer UID-Register unter uid.admin.ch und speicherst den Auszug als Nachweis der Unternehmereigenschaft für das Finanzamt.
Muss ich mich ab 100.000 CHF Weltumsatz in der Schweiz für die Mehrwertsteuer registrieren?
Nein, sofern du ausschließlich klassische B2B-Dienstleistungen (wie IT-Entwicklung, Beratung, Design oder Marketing) erbringst, die beim Schweizer Empfänger der Bezugssteuer nach Art. 45 MWSTG unterliegen. Gemäß Art. 10 Abs. 2 lit. b des Schweizer Mehrwertsteuergesetzes (MWSTG) bist du in diesem Fall auch bei über 100.000 CHF Weltumsatz von der Schweizer Steuerpflicht befreit. Eine Registrierungspflicht entsteht erst bei B2C-Elektronikdienstleistungen an Privatpersonen oder werkvertraglichen Arbeiten vor Ort in der Schweiz.
Werden Rechnungen in die Schweiz, nach UK oder in die USA in der Zusammenfassenden Meldung (ZM) gemeldet?
Nein. Die Zusammenfassende Meldung (ZM) beim Bundeszentralamt für Steuern (BZSt) erfasst ausschließlich innergemeinschaftliche EU-Umsätze. Rechnungen an Kunden in der Schweiz, Großbritannien oder den USA dürfen nicht in die ZM aufgenommen werden. In der Umsatzsteuer-Voranmeldung (USt-VA) trägst du sie in Kennziffer 45 (Übrige nicht steuerbare Umsätze, Leistungsort nicht im Inland) ein, nicht in Kennziffer 21.
Welcher Pflichttext gehört auf eine Rechnung in die Schweiz oder ein anderes Drittland?
Für deutsche Freiberufler und Unternehmer lautet der rechtssichere Hinweis: „Nicht im Inland steuerbare sonstige Leistung gemäß § 3a Abs. 2 UStG (Leistungsort liegt im Drittland / Schweiz; Bezugssteuer durch den Leistungsempfänger)“ bzw. auf Englisch: „Service outside the scope of EU VAT - place of supply is the recipient's country under Article 44 of Directive 2006/112/EC“.
Was gilt für Kleinunternehmer (§ 19 UStG) bei Rechnungen in die Schweiz?
Auch bei Kleinunternehmern nach § 19 UStG liegt der Leistungsort einer B2B-Dienstleistung an ein Schweizer Unternehmen nach § 3a Abs. 2 UStG in der Schweiz. Die Leistung ist damit bereits nicht im Inland steuerbar und fließt auch nicht in die Berechnung der deutschen Kleinunternehmer-Umsatzgrenze nach § 19 UStG ein.
9. Quellen & Rechtsgrundlagen
Stand Oktober 2026. Dieser Leitfaden dient der Orientierung und ersetzt keine Steuerberatung durch einen Steuerberater.