
- Facturez hors taxe (0 € de TVA) : En vertu de l'article 259-1° du CGI (art. 44 de la Directive 2006/112/CE), la prestation est localisée au siège du client preneur et se trouve donc hors champ d'application de la TVA française / européenne.
- Vérifiez le numéro IDE suisse (hors VIES) : Pour un client suisse, vérifiez son numéro IDE (
CHE-123.456.789 TVA/MWST) sur le portail fédéral uid.admin.ch. Le client suisse acquitte de son côté l'impôt sur les acquisitions (8,1 %). - Pas de DES : Ne déclarez jamais la Suisse, le Royaume-Uni ou les USA dans votre Déclaration Européenne de Services (DES). Sur la déclaration de TVA CA3, inscrivez le montant HT sur la ligne E2 (Autres opérations non imposables).
1. Pourquoi l'Article 196, VIES et la DES ne s'appliquent pas à la Suisse, au Royaume-Uni ou aux USA
De nombreux freelances français travaillant avec des entreprises à Genève, Lausanne ou Londres utilisent par erreur la mention d'autoliquidation intracommunautaire (Article 196 / art. 283-2 du CGI) ou tentent de saisir leur facture sur le portail douanier de la DES.
Or, le portail de la Déclaration Européenne de Services (DES) rejette systématiquement les codes pays CH (Suisse), GB (Royaume-Uni) et US (États-Unis), car ces États ne font pas partie du système VIES de l'Union européenne. Il est donc essentiel de distinguer les deux régimes :
| Critère | Client B2B dans l'UE (ex. Belgique, Allemagne, Irlande) | Client B2B Hors UE / Pays Tiers (Suisse, UK, USA) |
|---|---|---|
| Fondement juridique | Art. 44 + Art. 196 Directive TVA · Art. 283-2 CGI | Art. 44 Directive TVA · Art. 259-1° CGI (DE : § 3a Abs. 2 UStG) |
| Statut fiscal de l'opération | Autoliquidation intracommunautaire de la TVA | Opération hors champ de la TVA UE (Territorialité hors UE) |
| Vérification du client B2B | Validation obligatoire du numéro de TVA dans VIES | Absent de VIES. Registre IDE suisse (CHE-... sur uid.admin.ch), UK Companies House ou W-8BEN-E / EIN américain |
| Déclaration de TVA nationale | FR : CA3 Ligne E2 · DE : Kennziffer 21 · ES : Casilla 59 | FR : CA3 Ligne E2 · DE : Kennziffer 45 · ES : Casilla 120 |
| Déclaration DES / ZM / Modelo 349 | DES obligatoire dès le 1er euro | Aucune DES ! (Strictement réservé aux 27 États membres UE) |
2. Générateur Interactif de Clauses Facture (Suisse, Royaume-Uni & USA)
Sélectionnez votre pays d'établissement dans l'UE et le pays de votre client professionnel pour générer la mention légale exacte et vos obligations déclaratives :
Mention obligatoire sur la facture (Copier-coller) :
TVA non applicable – art. 259-1° du CGI. Prestation de services située hors de l'Union européenne conformément à l'article 44 de la Directive 2006/112/CE (Soumise à l'impôt suisse sur les acquisitions / Bezugssteuer art. 45 LTVA par le preneur).
Vos obligations déclaratives et justificatifs :
- Déclaration de TVA (CA3) : Reporter le montant HT en Ligne E2 (Autres opérations non imposables).
- Douanes (DES) : Ne pas déposer de DES (la Suisse ne fait pas partie de l'Union européenne).
- Justificatif client suisse : Indiquer le numéro IDE suisse du client (ex.
CHE-123.456.789 TVA) et archiver la preuve issue du registre officieluid.admin.ch.
Besoin d'un Modèle de Facture Internationale & du Calculateur de Réserve Fiscale ?
Téléchargez gratuitement le Kit de Démarrage SoloTreasury Lite (ZIP) - inclut notre check-list de facturation UE & Suisse, le guide des taux BCE et le calculateur Lite pour FR, DE, ES, NL & CY.
Téléchargement ZIP immédiat + copie par e-mail. Zéro spam. Désinscription en un clic.
3. Numéro IDE Suisse (CHE-xxx.xxx.xxx TVA), Impôt sur les Acquisitions & Seuil de 100 000 CHF
La Suisse entretient des liens économiques étroits avec la France et l'Allemagne, mais elle dispose d'un système de TVA totalement autonome régi par la Loi fédérale régissant la taxe sur la valeur ajoutée (LTVA / MWSTG). Voici les trois règles essentielles :
1. Comment vérifier le numéro IDE / TVA d'un client suisse (uid.admin.ch)
Une entreprise suisse ne possède pas de numéro de TVA intracommunautaire et n'apparaît donc jamais dans VIES. Elle est identifiée par un numéro IDE (Identification des Entreprises / UID) unique composé ainsi :
- Suisse romande (Genève, Vaud, Neuchâtel, Valais, Fribourg, Jura) :
CHE-123.456.789 TVA - Suisse alémanique (Zurich, Bâle, Berne, Zoug) :
CHE-123.456.789 MWST - Tessin :
CHE-123.456.789 IVA
Pour justifier auprès de l'administration fiscale française que votre preneur est bien un professionnel établi hors de l'UE (condition requise par l'article 259-1° du CGI), vérifiez gratuitement son numéro IDE sur le portail officiel de l'Office fédéral de la statistique : uid.admin.ch et archivez une capture ou un PDF de la fiche.
2. Ce qui se passe côté suisse : l'impôt sur les acquisitions (Bezugssteuer, Art. 45 LTVA)
En vertu de l'article 45 de la LTVA suisse, lorsqu'une entreprise établie en Suisse achète des prestations de conseil, d'informatique, de design, de traduction ou de marketing auprès d'un freelance établi en France ou dans l'UE, l'entreprise suisse doit déclarer l'impôt sur les acquisitions (Bezugssteuer) au taux normal suisse de 8,1 % dans son propre décompte de TVA.
Cette démarche incombe exclusivement au client suisse. En tant que prestataire européen, vous n'avez aucune TVA suisse à collecter ni à reverser.
3. Le seuil de 100 000 CHF de chiffre d'affaires mondial oblige-t-il à s'immatriculer en Suisse ?
Beaucoup de freelances entendent parler de la règle suisse selon laquelle toute entreprise étrangère réalisant plus de 100 000 CHF de chiffre d'affaires mondial devient assujettie à la TVA suisse dès le premier franc facturé en Suisse. Heureusement, la loi suisse prévoit une dispense explicite pour les prestations de services B2B :
L'obligation d'immatriculation en Suisse (au-delà de 100 000 CHF de CA mondial) ne concerne que les ventes de services électroniques/télécoms B2C à des particuliers suisses non assujettis, ou les travaux matériels exécutés physiquement sur place en Suisse (construction, installation d'équipements, immobilier).
4. Mentions Obligatoires Prêtes à Copier (Suisse, Royaume-Uni & USA)
Sur vos factures adressées à des clients professionnels en Suisse, au Royaume-Uni ou aux États-Unis, utilisez la mention correspondant à votre pays d'établissement :
TVA non applicable – art. 259-1° du CGI (Prestation de services située hors de l'Union européenne conformément à l'article 44 de la Directive 2006/112/CE ; impôt sur les acquisitions dû par le preneur).
Service outside the scope of French / EU VAT - place of supply is the recipient's country in accordance with Article 44 of Council Directive 2006/112/EC and Art. 259-1° CGI (Recipient to account for any applicable local acquisition tax).
Nicht im Inland steuerbare sonstige Leistung gemäß § 3a Abs. 2 UStG (Leistungsort liegt in der Schweiz / im Drittland; Bezugssteuer durch den Leistungsempfänger).
Operación no sujeta al IVA por reglas de localización conforme al artículo 69.Uno.1º de la Ley 37/1992 del IVA (Art. 44 Directiva 2006/112/CE).
5. Comment Déclarer vos Factures Suisse / Hors UE (Déclaration CA3 & Absence de DES)
Même si aucune TVA n'est collectée sur une prestation hors UE, vous devez déclarer ce chiffre d'affaires hors taxe dans votre déclaration de TVA (si vous êtes au régime réel de TVA) ainsi qu'à l'URSSAF (si vous êtes micro-entrepreneur) :
- Sur la déclaration de TVA CA3 (France) : Reportez le montant hors taxe sur la Ligne E2 (Autres opérations non imposables).
- En franchise en base de TVA (Art. 293 B du CGI) : Vous cumulez simplement la mention « TVA non applicable, art. 293 B du CGI – Prestation hors champ de la TVA UE, art. 259-1° du CGI ». Vous n'avez pas besoin de demander un numéro de TVA intracommunautaire uniquement pour facturer un client en Suisse ou aux États-Unis (contrairement aux clients situés dans l'UE).
- Aucune Déclaration Européenne de Services (DES) : Ne saisissez jamais vos factures suisses, britanniques ou américaines sur le portail douanier de la DES.
| Pays du prestataire | Case déclaration TVA (Suisse / UK / USA) | Case UE à éviter | Déclaration récapitulative |
|---|---|---|---|
| 🇫🇷 France (Déclaration CA3) | Ligne E2 (Autres opérations non imposables) | Isoler du suivi DES | Aucune DES (Douanes) |
| 🇩🇪 Allemagne (USt-VA) | Kennziffer 45 (Übrige nicht steuerbare Umsätze) | Ne pas mettre en Kennziffer 21 | Aucune ZM (BZSt) |
| 🇪🇸 Espagne (Modelo 303) | Casilla 120 (Operaciones no sujetas por localización) | Ne pas mettre en Casilla 59 | Aucun Modelo 349 |
| 🇳🇱 Pays-Bas (BTW-aangifte) | Omettre de la Rubriek 3b (conserver en comptabilité) | Ne pas mettre en Rubriek 3b | Aucune déclaration ICP |
6. Exemple Complet de Facture vers la Suisse & Taux de Change CHF / USD
Imaginons que vous soyez consultant IT indépendant établi à Lyon (France) et que vous facturiez une mission de 5 200,00 € (ou 5 000,00 CHF) à une société cliente basée à Genève ou Zurich (AlpenTech SA, IDE : CHE-116.281.490 TVA) :
Claire Moreau · Conseil & Architecture Cloud
14 Rue de la République, 69002 Lyon, France
SIRET : 892 345 678 00019
N° TVA : FR 42 892345678
AlpenTech SA
Rue du Rhône 42, 1204 Genève, Suisse
N° IDE Suisse : CHE-116.281.490 TVA
(Vérifié sur uid.admin.ch le 13/10/2026)
Prestation : Audit de sécurité et architecture Cloud (80 heures à 65,00 € HT/h)
TVA (0 % - Hors champ art. 259-1° CGI) : 0,00 €
Net à payer : 5 200,00 €
TVA non applicable – art. 259-1° du CGI. Prestation de services située hors de l'Union européenne conformément à l'article 44 de la Directive 2006/112/CE (Soumise à l'impôt suisse sur les acquisitions / Art. 45 LTVA par le preneur).
Comment gérer une facture émise en Francs Suisses (CHF), en Dollars (USD) ou en Livres (GBP) ?
Si votre client à Genève, Zurich ou Londres règle en CHF, USD ou GBP sur un compte multi-devises (Wise, Revolut Business, Qonto), vous devez enregistrer dans votre livre des recettes (pour votre déclaration URSSAF micro-BNC et votre déclaration fiscale) la contre-valeur en euros calculée selon le taux de change de référence officiel de la Banque Centrale Européenne (BCE) à la date de l'encaissement.
Suivez vos Factures en CHF, USD, GBP et EUR dans un Seul Google Sheet
SoloTreasury est le cockpit de trésorerie Google Sheets conçu pour les freelances européens (FR, DE, ES, NL, CY). Saisissez vos factures en EUR, CHF, USD ou GBP : la feuille récupère le taux officiel de la BCE à la date de paiement, sépare les opérations hors UE de la TVA domestique et calcule votre Reste à Vivre Net après provisions URSSAF et impôt.
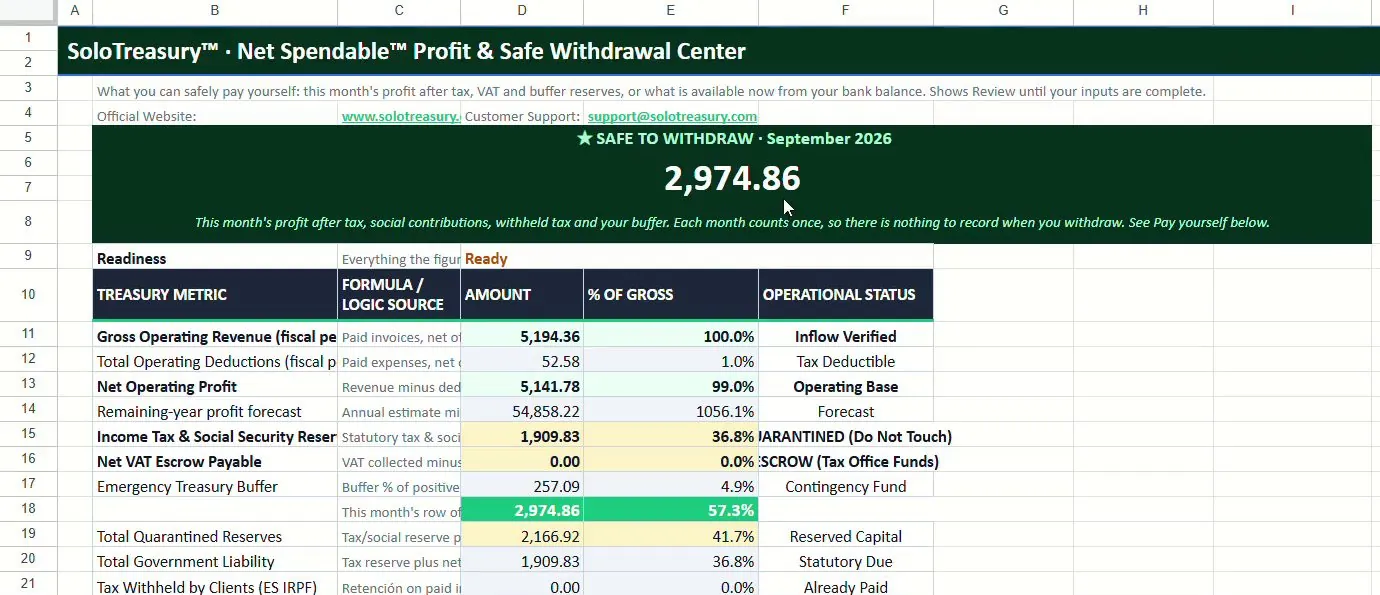 Google Sheet en direct · Taux BCE multi-devises · 49 € une fois
7. Questions Fréquentes (FAQ)
L'autoliquidation de l'Article 196 s'applique-t-elle pour facturer un client en Suisse ?
Non. L'article 196 de la Directive 2006/112/CE (art. 283-2 du CGI) concerne uniquement les prestations intracommunautaires entre deux États membres de l'Union européenne. La Suisse étant un pays tiers hors UE, le lieu d'imposition d'une prestation B2B est situé en Suisse en vertu de l'article 259-1° du CGI (art. 44 de la Directive TVA). L'opération est hors champ de la TVA française et le client suisse déclare l'impôt sur les acquisitions (Bezugssteuer, art. 45 LTVA).
Comment vérifier le numéro de TVA (IDE) d'un client suisse si la Suisse n'est pas dans VIES ?
Les entreprises suisses ne figurent pas dans la base européenne VIES. En Suisse, chaque entreprise possède un numéro d'identification des entreprises (IDE / UID) au format CHE-123.456.789 TVA (ou MWST / IVA). Vous pouvez vérifier gratuitement la validité de ce numéro sur le registre fédéral officiel uid.admin.ch et conserver une copie de l'extrait comme justificatif du statut d'assujetti.
Dois-je m'immatriculer à la TVA suisse si mon chiffre d'affaires mondial dépasse 100 000 CHF ?
Non, tant que vous fournissez uniquement des prestations de services B2B classiques (développement informatique, conseil, design, marketing, traduction) soumises à l'impôt sur les acquisitions (Bezugssteuer) chez le client suisse. En vertu de l'article 10 al. 2 let. b de la Loi fédérale régissant la TVA (LTVA / MWSTG), le prestataire étranger est libéré de l'assujettissement en Suisse même si son chiffre d'affaires mondial dépasse 100 000 CHF.
Faut-il remplir une Déclaration Européenne de Services (DES) pour un client en Suisse, au Royaume-Uni ou aux USA ?
Non. La Déclaration Européenne de Services (DES) sur le portail des douanes est strictement réservée aux clients établis dans un autre pays membre de l'Union européenne. Vous ne devez jamais déclarer une facture destinée à la Suisse, au Royaume-Uni ou aux États-Unis dans la DES. Sur votre déclaration de TVA CA3, le montant hors taxe se reporte sur la ligne E2 (Autres opérations non imposables).
Quelle mention obligatoire faut-il inscrire sur une facture pour la Suisse, le Royaume-Uni ou les USA ?
Pour un prestataire établi en France, la mention légale exacte est : « TVA non applicable – art. 259-1° du CGI (Prestation de services située hors de l'Union européenne conformément à l'article 44 de la Directive 2006/112/CE) » ou en anglais : « Service outside the scope of EU VAT - place of supply is the recipient's country under Article 44 of Directive 2006/112/EC ».
Un micro-entrepreneur en franchise de TVA (art. 293 B) doit-il demander un numéro de TVA intracommunautaire pour facturer en Suisse ?
Non. L'obligation de demander un numéro de TVA intracommunautaire (et de déposer une DES) en franchise de TVA ne concerne que les prestations de services fournies à des clients établis dans un autre État membre de l'Union européenne. Pour un client en Suisse, au Royaume-Uni ou aux États-Unis, vous pouvez facturer hors taxe avec votre numéro SIRET habituel en inscrivant « TVA non applicable, art. 293 B et art. 259-1° du CGI ».
9. Sources et Textes Réglementaires
À jour en octobre 2026. Document informatif ne se substituant pas à l'avis d'un expert-comptable ou d'un avocat fiscaliste.
- Article 259-1° du Code général des impôts (Lieu des prestations de services B2B)
- Directive 2006/112/CE du Conseil (Article 44)
- Loi fédérale suisse régissant la taxe sur la valeur ajoutée (LTVA) - Art. 10 al. 2 let. b & Art. 45 (Impôt sur les acquisitions)
- Office fédéral de la statistique (Suisse) : Registre officiel IDE (uid.admin.ch)