
- Μισθός: εκπίπτει για την εταιρεία, με εισφορές και φόρο εισοδήματος για εσάς.
- Μερίσματα: απαλλάσσονται από τον φόρο εισοδήματος. Η εταιρεία παρακρατεί Έκτακτη Εισφορά για την Άμυνα (ΕΕΑ) 5% στα κέρδη από το 2026 και μετά (0% αν είστε non-dom). Παρακρατεί επίσης ΓεΣΥ 2,65% έως το ανώτατο όριο.
- Και τα δύο: μισθός και μέρισμα μπορούν να συνδυαστούν, και ο υπολογιστής δείχνει το αποτέλεσμα.
1. Η σύντομη απάντηση: τρεις τρόποι και τι κοστίζει ο καθένας το 2026
Μπορείτε να αμείβεστε από μια κυπριακή εταιρεία με τρεις τρόπους: με μισθό, με μερίσματα ή και με τα δύο. Κάθε τρόπος φορολογείται διαφορετικά.
| Τρόπος | Τι πληρώνει η εταιρεία | Τι πληρώνετε εσείς | Πότε έρχονται τα χρήματα |
|---|---|---|---|
| Μισθός | Ο μισθός είναι έξοδο, οπότε αφαιρείται από το κέρδος πριν από τον εταιρικό φόρο 15%. Η εταιρεία πληρώνει επιπλέον εισφορές εργοδότη περίπου 15,4% πάνω στον μικτό μισθό. Για 2.500 € τον μήνα αυτό είναι 385 €, άρα το συνολικό κόστος είναι 2.885 €. | Κοινωνικές ασφαλίσεις (ΚΑ) εργαζομένου 8,8%, ΓεΣΥ 2,65% και φόρος εισοδήματος μέσω μισθοδοσίας (PAYE) στο υπόλοιπο. | Κάθε μήνα, μέσω μισθοδοσίας. |
| Μερίσματα | Πρώτα εταιρικός φόρος 15% στο κέρδος. Μερίσματα πληρώνονται μόνο από το κέρδος που μένει μετά τον φόρο. | ΕΕΑ 5% στα κέρδη από το 2026 και μετά αν έχετε κατοικία (domiciled), ή 0% αν είστε μη έχων κατοικία (non-dom). ΓεΣΥ 2,65% και στις δύο περιπτώσεις, έως το ανώτατο όριο. Τα μερίσματα απαλλάσσονται από τον φόρο εισοδήματος. | Όταν η εταιρεία δηλώνει και πληρώνει το μέρισμα. |
| Και τα δύο | Το κόστος του μισθού και οι εισφορές εργοδότη, και μετά εταιρικός φόρος 15% στο κέρδος που μένει. | Οι κρατήσεις του μισθού που αναφέρονται παραπάνω, συν ΕΕΑ και ΓεΣΥ σε κάθε μέρισμα. | Ο μισθός κάθε μήνα, τα μερίσματα όταν δηλώνονται. |
Οι συντελεστές ΓεΣΥ στον μισθό και οι εισφορές του εργοδότη στα ταμεία είναι προς επιβεβαίωση με τον λογιστή σας. Ο πλήρης πίνακας είναι στην ενότητα 3.
Δύο όροι αξίζει να τους ξέρετε. Η ΕΕΑ είναι η Έκτακτη Εισφορά για την Άμυνα, ένας φόρος στα μερίσματα. Το ΓεΣΥ είναι η εισφορά για το Γενικό Σύστημα Υγείας. Και τα δύο τα παρακρατεί η εταιρεία.
Ο υπολογιστής παρακάτω βάζει αριθμούς και στους τρεις τρόπους. Η ενότητα 5 δείχνει τρία παραδείγματα με υπολογισμούς.
2. Υπολογιστής αμοιβής ιδιοκτήτη: μισθός, μερίσματα ή και τα δύο (κανόνες 2026)
Εισάγετε τους αριθμούς σας. Η εκτίμηση ενημερώνεται καθώς πληκτρολογείτε. Τίποτα δεν φεύγει από το πρόγραμμα περιήγησής σας.
Εκτιμήσεις με τους κανόνες του 2026 για ολόκληρο έτος. Η επιλεξιμότητα για απαλλαγή, η κατοικία σας και η αντιμετώπιση του μετόχου διοικητικού συμβούλου στις κοινωνικές ασφαλίσεις επιβεβαιώνονται από τον λογιστή σας. Η μεταβατική επιβάρυνση στα κέρδη του 2024 και του 2025 δεν περιλαμβάνεται. Δείτε την ενότητα 7.
Το χρειάζεστε κάθε μήνα, όχι μόνο για μία εκτίμηση;
Ο υπολογιστής σάς βοηθά να συγκρίνετε μισθό και μερίσματα. Η SoloTreasury Έκδοση για Κυπριακές Εταιρείες είναι το Google Sheet που κρατά αυτό το σχέδιο ενημερωμένο καθώς καταγράφετε τιμολόγια και έξοδα. Δείτε την προγραμματισμένη αμοιβή ιδιοκτήτη δίπλα στα ποσά που κρατάτε στην άκρη για εταιρικό φόρο, μισθοδοσία, ΦΠΑ και αποθεματικό ασφαλείας.
€149 εφάπαξ · Απαιτείται λογαριασμός Google · Μία εφάπαξ εξουσιοδότηση Google για τη χρήση του φύλλου. Εκτιμήσεις προγραμματισμού που ελέγχετε με τον λογιστή σας, όχι φορολογική συμβουλή ούτε λογισμικό υποβολής δηλώσεων.3. Μισθός μέσω μισθοδοσίας
Ο μισθός πληρώνεται μέσω μισθοδοσίας. Η εταιρεία παρακρατεί το δικό σας μέρος των εισφορών και τον φόρο εισοδήματος, και πληρώνει επιπλέον το δικό της μέρος.
Εισφορές το 2026
| Εισφορά | Εργαζόμενος | Εργοδότης | Ανώτατο όριο |
|---|---|---|---|
| Κοινωνικές ασφαλίσεις (ΚΑ) | 8,8% | 8,8% | Ανώτατες ασφαλιστέες αποδοχές 5.742 € τον μήνα το 2026, ανά μήνα |
| ΓεΣΥ (υγεία) | 2,65% | 2,9% | Συνολικό εισόδημα 180.000 € (επιβεβαιώστε με τον λογιστή σας) |
| Ταμείο Κοινωνικής Συνοχής | - | 2% | Χωρίς ανώτατο όριο (επιβεβαιώστε με τον λογιστή σας) |
| Ταμείο Πλεονάζοντος Προσωπικού | - | 1,2% | Το όριο των ΚΑ (επιβεβαιώστε με τον λογιστή σας) |
| ΑνΑΔ (κατάρτιση) | - | 0,5% | Το όριο των ΚΑ (επιβεβαιώστε με τον λογιστή σας) |
Οι συντελεστές ΓεΣΥ και των τριών ταμείων είναι επίσης προς επιβεβαίωση με τον λογιστή σας. Με αυτούς τους συντελεστές, για μισθό 2.500 € τον μήνα οι εισφορές εργοδότη είναι περίπου 15,4% του μικτού, δηλαδή 385 €. Το συνολικό κόστος για την εταιρεία είναι 2.885 € τον μήνα.
Κλίμακα φόρου εισοδήματος το 2026
Επιβεβαιώστε την κλίμακα με τον λογιστή σας πριν βασιστείτε σε κάποιο ποσό.
| Φορολογητέο εισόδημα | Συντελεστής |
|---|---|
| Έως 22.000 € | 0% |
| 22.001 € έως 32.000 € | 20% |
| 32.001 € έως 42.000 € | 25% |
| 42.001 € έως 72.000 € | 30% |
| Άνω των 72.000 € | 35% |
Ο φόρος είναι προοδευτικός. Κάθε συντελεστής εφαρμόζεται μόνο στο μέρος του εισοδήματος που βρίσκεται μέσα σε εκείνο το κλιμάκιο.
Οι εισφορές ΚΑ και ΓεΣΥ του εργαζομένου εκπίπτουν, έως το ένα πέμπτο του εισοδήματός σας μετά από τυχόν απαλλαγή. Ο υπολογιστής χρησιμοποιεί αυτή τη συντηρητική ερμηνεία, που δίνει το χαμηλότερο καθαρό εισόδημα. Επιβεβαιώστε την με τον λογιστή σας.
Οι τρεις απαλλαγές εισοδήματος από μισθωτές υπηρεσίες
Κάποιοι ιδιοκτήτες δικαιούνται απαλλαγή σε μέρος του μισθού τους. Ο υπολογιστής εφαρμόζει το ποσό που επιλέγετε και υποθέτει ότι τη δικαιούστε.
| Απαλλαγή | Ποσό | Βασικές προϋποθέσεις |
|---|---|---|
| 20% | 20% του μισθού, έως 8.550 € τον χρόνο, για 7 χρόνια | Ισχύουν προϋποθέσεις για την προηγούμενη φορολογική κατοικία και την προηγούμενη απασχόληση. Επιβεβαιώστε με τον λογιστή σας. |
| 25% | 25% του μισθού, έως 25.000 € τον χρόνο, για 7 χρόνια | Απασχόληση που ξεκίνησε μεταξύ 2025 και 2030, και μισθός άνω των 30.000 € τους πρώτους 12 μήνες. Ισχύουν και άλλες προϋποθέσεις. Επιβεβαιώστε με τον λογιστή σας. |
| 50% | 50% του μισθού, για 17 χρόνια | Μισθός άνω των 55.000 €, και καθόλου φορολογική κατοικία στην Κύπρο για τουλάχιστον 15 συνεχόμενα χρόνια πριν. Επιβεβαιώστε με τον λογιστή σας. |
Ισχύει μόνο μία απαλλαγή, και μόνο μία φορά. Αν τη δικαιούστε, το επιβεβαιώνει ο λογιστής σας.
4. Μερίσματα
Το μέρισμα πληρώνεται από κέρδος για το οποίο η εταιρεία έχει ήδη φορολογηθεί. Η σειρά έχει σημασία.
- Πρώτα αφαιρείται από το κέρδος το κόστος μισθοδοσίας του μισθού, αν υπάρχει.
- Η εταιρεία πληρώνει εταιρικό φόρο 15% στο υπόλοιπο.
- Το κέρδος μετά φόρων μπορεί στη συνέχεια να διανεμηθεί.
- Το δικό σας μερίδιο εξαρτάται από το ποσοστό συμμετοχής σας. Με 60%, παίρνετε το 60% του ποσού που διανέμεται.
- Η εταιρεία παρακρατεί ΕΕΑ: 5% στα κέρδη από το 2026 και μετά αν έχετε κατοικία, 0% αν δεν έχετε. Παρακρατεί επίσης ΓεΣΥ 2,65% έως το ανώτατο όριο. Τα αποδίδει έως το τέλος του μήνα που ακολουθεί την πληρωμή του μερίσματος.
Τα μερίσματα απαλλάσσονται από τον φόρο εισοδήματος. Όσοι είναι non-dom πληρώνουν κι αυτοί ΓεΣΥ. Ο οδηγός για την κατοικία και τα μερίσματα (στα Αγγλικά) εξηγεί τι αλλάζει η κατοικία.
Η ΕΕΑ 5% ισχύει για κέρδη από το 2026 και μετά. Συντελεστής 17% εξακολουθεί να ισχύει για κέρδη πριν από το 2026 που διανέμονται έως τις 31 Δεκεμβρίου 2031. Ρωτήστε τον λογιστή σας από ποια κέρδη προέρχεται ένα μέρισμα.
5. Τρία παραδείγματα με υπολογισμούς
Και τα τρία χρησιμοποιούν εταιρεία με κέρδος 100.000 € πριν από την αμοιβή σας και ποσοστό συμμετοχής 100%. Ο μισθός είναι 2.500 € τον μήνα (30.000 € τον χρόνο). Είναι εκτιμήσεις για ολόκληρο έτος με τους κανόνες του 2026.
| A: με κατοικία | B: non-dom, απαλλαγή 20% | D: με κατοικία, χωρίς μέρισμα | |
|---|---|---|---|
| Η κατάστασή σας | Με κατοικία | Μη έχων κατοικία | Με κατοικία |
| Απαλλαγή μισθωτών υπηρεσιών | Καμία | 20% | Καμία |
| Σχέδιο μερισμάτων | Διανομή όλου του κέρδους μετά φόρων | Διανομή όλου του κέρδους μετά φόρων | Κανένα (το κέρδος μένει στην εταιρεία) |
| Κόστος μισθοδοσίας για την εταιρεία (μισθός και εισφορές εργοδότη) | 34.620,00 € | 34.620,00 € | 34.620,00 € |
| Εισφορές εργοδότη | 4.620,00 € | 4.620,00 € | 4.620,00 € |
| Εταιρικός φόρος 15% | 9.807,00 € | 9.807,00 € | 9.807,00 € |
| Μερίσματα | 55.573,00 € | 55.573,00 € | 0,00 € |
| Φόρος εισοδήματος στον μισθό | 913,00 € | 0,00 € | 913,00 € |
| ΕΕΑ στα μερίσματα | 2.778,65 € | 0,00 € | 0,00 € |
| ΓεΣΥ στα μερίσματα | 1.472,68 € | 1.472,68 € | 0,00 € |
| Καθαρό εισόδημα ιδιοκτήτη τον χρόνο | 76.973,67 € | 80.665,32 € | 25.652,00 € |
A → B: στο παράδειγμα B ο ιδιοκτήτης είναι non-dom και χρησιμοποιεί την απαλλαγή 20%. Έτσι φεύγουν η ΕΕΑ και ο φόρος εισοδήματος στον μισθό, και το καθαρό εισόδημα ανεβαίνει από 76.973,67 € σε 80.665,32 €.
A → D: στο παράδειγμα D δεν πληρώνεται μέρισμα. Το κέρδος μετά φόρων μένει στην εταιρεία, οπότε το καθαρό εισόδημα είναι μόνο ο καθαρός μισθός, 25.652,00 €. Τα χρήματα δεν χάνονται. Είναι ακόμη στην εταιρεία και μπορούν να διανεμηθούν αργότερα.
Δοκιμάστε τους δικούς σας αριθμούς στον υπολογιστή και επιβεβαιώστε το αποτέλεσμα με τον λογιστή σας.
6. Δάνεια και ιδιωτική χρήση: τι κοστίζουν
Αν παίρνετε χρήματα από την εταιρεία χωρίς μισθοδοσία ή δηλωμένο μέρισμα, αυτό έχει κόστος.
- Δάνειο από την εταιρεία προς εσάς, ή υπόλοιπο που οφείλετε στην εταιρεία στον λογαριασμό σας, θεωρείται τεκμαρτό όφελος 9% τον χρόνο.
- Η ιδιωτική χρήση περιουσιακών στοιχείων της εταιρείας θεωρείται συγκεκαλυμμένο μέρισμα, όπως και η αγορά περιουσιακού στοιχείου της κάτω από την αγοραία αξία. Επιβαρύνεται με ΕΕΑ 10%, αν έχετε κατοικία (domiciled).
Παίρνετε χρήματα ως μισθό μέσω μισθοδοσίας ή ως δηλωμένο μέρισμα, και συμβουλευτείτε τον λογιστή σας πριν κάνετε κάτι διαφορετικό. Ο οδηγός για τα δάνεια διοικητικού συμβούλου (στα Αγγλικά) εξηγεί και τους δύο κανόνες αναλυτικά.
7. Προηγούμενα έτη: η μεταβατική λογιζόμενη διανομή μερίσματος
Πριν από το 2026, μια εταιρεία μπορούσε να θεωρηθεί ότι διένειμε κέρδος που δεν είχε πληρώσει. Ο κανόνας αυτός καταργείται για τα κέρδη από το 2026 και μετά. Για τα προηγούμενα έτη ισχύει μεταβατική ρύθμιση, μόνο για ιδιοκτήτες με κατοικία (domiciled).
- Το 70% του κέρδους μετά φόρων του 2024 που δεν έχει διανεμηθεί θεωρείται διανεμημένο στις 31 Δεκεμβρίου 2026.
- Το 70% του κέρδους μετά φόρων του 2025 που δεν έχει διανεμηθεί θεωρείται διανεμημένο στις 31 Δεκεμβρίου 2027.
Η λογιζόμενη διανομή επιβαρύνεται με ΕΕΑ 17% και ΓεΣΥ 2,65%.
Ο υπολογιστής δεν περιλαμβάνει αυτή την επιβάρυνση. Ο οδηγός για τη φορολογική μεταρρύθμιση του 2026 (στα Αγγλικά) την εξηγεί αναλυτικά. Ελέγξτε τη δική σας περίπτωση με τον λογιστή σας.
8. Μηνιαίο αποθεματικό
Τα χρήματα στον λογαριασμό της εταιρείας δεν είναι όλα δικά σας. Κρατήστε κάθε μήνα ένα μέρος για όσα θα οφείλει η εταιρεία.
- Εταιρικός φόρος: προσωρινή φορολογία σε δύο δόσεις, στις 31 Ιουλίου και στις 31 Δεκεμβρίου. Το υπόλοιπο πληρώνεται στις 31 Ιανουαρίου δύο χρόνια μετά το φορολογικό έτος. Για το 2026 αυτό είναι η 31η Ιανουαρίου 2028.
- ΦΠΑ: ο ΦΠΑ που εισέπραξε η εταιρεία από πελάτες και δεν έχει αποδώσει ακόμη.
- Κόστος μισθοδοσίας: ο μισθός και οι εισφορές εργοδότη πάνω του.
- Αποθεματικό ασφαλείας: για τους μήνες με χαμηλότερα έσοδα.
Ο οδηγός για το μηνιαίο αποθεματικό (στα Αγγλικά) δείχνει τι να κρατάτε και πότε.
Το χρειάζεστε κάθε μήνα, όχι μόνο για μία εκτίμηση;
Ο υπολογιστής της ενότητας 2 σάς βοηθά να συγκρίνετε μισθό και μερίσματα. Η SoloTreasury Έκδοση για Κυπριακές Εταιρείες είναι το Google Sheet που κρατά αυτό το σχέδιο ενημερωμένο καθώς καταγράφετε τιμολόγια και έξοδα. Δείτε την προγραμματισμένη αμοιβή ιδιοκτήτη δίπλα στα ποσά που κρατάτε στην άκρη για εταιρικό φόρο, μισθοδοσία, ΦΠΑ και αποθεματικό ασφαλείας.
€149 εφάπαξ · Απαιτείται λογαριασμός Google · Μία εφάπαξ εξουσιοδότηση Google για τη χρήση του φύλλου. Εκτιμήσεις προγραμματισμού που ελέγχετε με τον λογιστή σας, όχι φορολογική συμβουλή ούτε λογισμικό υποβολής δηλώσεων.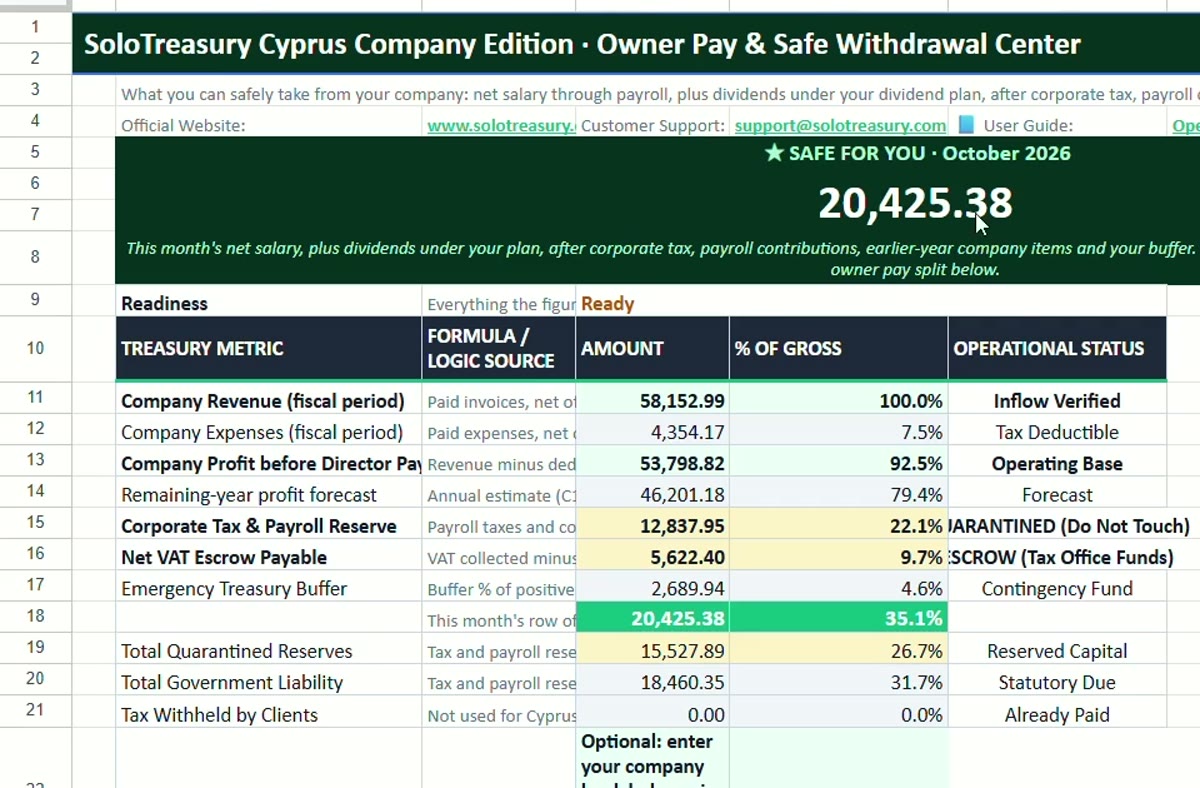 Google Sheet για μία κυπριακή εταιρεία · €149 εφάπαξ
9. Συχνές ερωτήσεις
Τι κοστίζει λιγότερο σε ιδιοκτήτη κυπριακής εταιρείας το 2026, ο μισθός ή τα μερίσματα;
Εξαρτάται από την απαλλαγή και την κατοικία σας. Τα παραδείγματα έχουν κέρδος 100.000 € και μηνιαίο μισθό 2.500 €. Ιδιοκτήτης με κατοικία που διανέμει όλο το κέρδος μετά φόρων έχει εκτιμώμενο καθαρό εισόδημα 76.973,67 € (παράδειγμα A). Για non-dom με την απαλλαγή 20% είναι 80.665,32 € (παράδειγμα B). Αν δεν πληρωθεί μέρισμα και το κέρδος μείνει στην εταιρεία, είναι 25.652,00 € (παράδειγμα D). Τα μερίσματα δεν επιβαρύνονται με κοινωνικές ασφαλίσεις. Έχουν όμως ΓεΣΥ 2,65% έως το ανώτατο όριο και, αν έχετε κατοικία, ΕΕΑ 5% στα κέρδη από το 2026 και μετά. Ο μισθός έχει εισφορές και φόρο εισοδήματος, αλλά αφαιρείται από το κέρδος πριν από τον εταιρικό φόρο 15%. Επιβεβαιώστε τη δική σας περίπτωση με τον λογιστή σας. Δείτε τα τρία παραδείγματα στην ενότητα 5.
Πληρώνουν κάτι στα μερίσματα όσοι είναι non-dom;
Ναι, ΓεΣΥ. Ένας ιδιοκτήτης non-dom πληρώνει 0% ΕΕΑ στα μερίσματα. Το ΓεΣΥ 2,65% (έως το ανώτατο όριο) όμως ισχύει και για όσους έχουν κατοικία και για όσους δεν έχουν. Τα μερίσματα απαλλάσσονται από τον φόρο εισοδήματος και για τους δύο. Ο οδηγός για την κατοικία και τα μερίσματα (στα Αγγλικά) εξηγεί τι αλλάζει η κατοικία.
Πληρώνει κοινωνικές ασφαλίσεις σαν υπάλληλος ένας διοικητικός σύμβουλος που κατέχει το 100% των μετοχών;
Η SoloTreasury Έκδοση για Κυπριακές Εταιρείες αντιμετωπίζει τον διοικητικό σύμβουλο με το 100% των μετοχών ως υπάλληλο. Οι εισφορές είναι 8,8% για τον εργαζόμενο και 8,8% για τον εργοδότη. Σύμφωνα με μια άλλη ερμηνεία, οι μέτοχοι που ελέγχουν την εταιρεία θεωρούνται αυτοαπασχολούμενοι. Ρωτήστε τον λογιστή σας ποια αντιμετώπιση ισχύει για εσάς.
Πότε πληρώνει η εταιρεία την ΕΕΑ και το ΓεΣΥ στα μερίσματά μου;
Η εταιρεία τα παρακρατεί όταν πληρώνει το μέρισμα. Τα αποδίδει έως το τέλος του μήνα που ακολουθεί την πληρωμή.
Τι γίνεται αν απλώς μεταφέρω χρήματα στον εαυτό μου χωρίς μισθοδοσία ή μέρισμα;
Δάνειο ή υπόλοιπο που οφείλετε στην εταιρεία θεωρείται τεκμαρτό όφελος 9% τον χρόνο. Παίρνετε χρήματα ως μισθό μέσω μισθοδοσίας ή ως δηλωμένο μέρισμα, και συμβουλευτείτε τον λογιστή σας πριν κάνετε κάτι διαφορετικό. Η ενότητα 6 εξηγεί τον κανόνα, και ο οδηγός για τα δάνεια διοικητικού συμβούλου (στα Αγγλικά) τον αναλύει.
Πότε χάνω την ιδιότητα του non-dom;
Όταν έχετε φορολογική κατοικία στην Κύπρο για 17 από τα τελευταία 20 χρόνια. Υπάρχει παράταση με πληρωμή, αλλά ο οδηγός δεν την καλύπτει. Ζητήστε από τον λογιστή σας να επιβεβαιώσει την κατάστασή σας. Ο οδηγός για την κατοικία και τα μερίσματα (στα Αγγλικά) καλύπτει τον κανόνα των 17 από τα 20 χρόνια.
11. Πηγές
Επαλήθευση: Οκτώβριος 2026. Τα ποσά ακολουθούν τη φορολογική μεταρρύθμιση του 2026 στην Κύπρο και έχουν ελεγχθεί με βάση τους κανόνες που εφαρμόζει η SoloTreasury Έκδοση για Κυπριακές Εταιρείες. Ο οδηγός αυτός είναι πληροφορίες προγραμματισμού και όχι φορολογική συμβουλή. Επιβεβαιώστε κάθε ποσό με τον λογιστή σας πριν προχωρήσετε.